- Về InterLOG
- Dịch vụ
- Giải pháp
- Lĩnh vực
- Tin tức
- Liên hệ


Khi xuất khẩu hàng sang Hàn Quốc hoặc các nước ASEAN, doanh nghiệp cần có C/O form AK để nhập khẩu được hưởng thuế suất ưu đãi. Từ ngày 01/05/2026, quy tắc xuất xứ của form này được quy định tại Thông tư 49/2025/TT-BCT, thay thế các thông tư cũ. Bài viết dưới đây cung cấp những thông tin chi tiết, đầy đủ xoay quanh nội dung C/O form AK mà doanh nghiệp có thể tham khảo!
C/O form AK (Certificate of Origin Form AK) là giấy chứng nhận xuất xứ ưu đãi, cấp theo Hiệp định thương mại hàng hóa ASEAN - Hàn Quốc (AKFTA). Giấy này xác nhận hàng hóa được sản xuất hoặc chế biến tại một nước thành viên đáp ứng quy tắc xuất xứ, nhờ đó người nhập khẩu được hưởng thuế suất ưu đãi tại nước nhập khẩu.
Form AK dùng cho hàng có xuất xứ từ một nước thành viên (các nước ASEAN và Hàn Quốc) khi xuất sang nước thành viên khác. Với doanh nghiệp Việt Nam, có hai chiều cần phân biệt:
Văn bản áp dụng hiện nay là Thông tư 49/2025/TT-BCT ngày 09/09/2025 của Bộ trưởng Bộ Công Thương quy định quy tắc xuất xứ hàng hóa trong AKFTA, có hiệu lực từ 01/05/2026. Trong đó:
Form AK được cấp theo hiệp định giữa ASEAN và Hàn Quốc, áp dụng cho nhiều nước thành viên. Form VK thuộc hiệp định thương mại tự do song phương Việt Nam - Hàn Quốc (VKFTA). Hàng xuất sang Hàn Quốc có thể đáp ứng điều kiện của cả hai hiệp định, vì vậy doanh nghiệp nên so sánh thuế suất ưu đãi theo mã HS và quy tắc xuất xứ của từng form để chọn form có lợi hơn.
Hàng hóa chỉ được cấp C/O form AK khi đáp ứng quy tắc xuất xứ theo Thông tư 49/2025/TT-BCT. Việc đầu tiên là xác định đúng mã HS của sản phẩm, sau đó xem sản phẩm thuộc nhóm tiêu chí nào dưới đây.
Để được cấp C/O form AK, hàng hóa phải chứng minh được xuất xứ theo Thông tư 49/2025/TT-BCT. Tùy mã HS và quy trình sản xuất, một lô hàng thường rơi vào một trong ba trường hợp dưới đây, mỗi trường hợp có cách xét tiêu chí riêng:
Bên cạnh đó, quá trình xét xuất xứ còn áp dụng ba quy định đi kèm: ngưỡng de minimis 10% (tính theo trị giá FOB, riêng Chương 50 đến 63 tính theo trọng lượng) cho phép một phần nhỏ nguyên liệu không đạt chuyển đổi mã HS; nguyên liệu có xuất xứ từ nước thành viên khác được cộng gộp; hàng phải vận chuyển trực tiếp, chỉ được quá cảnh nước thứ ba khi cần thiết và không qua gia công ngoài bốc dỡ hay bảo quản.
Thông tư 49/2025/TT-BCT cho phép tính RVC theo một trong hai công thức:
Doanh nghiệp được chọn công thức nào cũng được, nhưng phải dùng nhất quán trong cùng một năm tài chính. Khi nước nhập khẩu kiểm tra, họ cũng dựa vào công thức mà doanh nghiệp đã sử dụng.
Hồ sơ đề nghị cấp C/O form AK có mục đích chính là chứng minh hàng xuất khẩu đáp ứng đúng tiêu chí xuất xứ đã khai. Tùy mặt hàng, bộ hồ sơ thông thường gồm những chứng từ sau:
Danh mục chứng từ cụ thể có thể khác nhau tùy mặt hàng và yêu cầu của cơ quan cấp, vì vậy bạn nên đối chiếu thủ tục hành chính hiện hành trên hệ thống eCoSys trước khi nộp.
Lưu ý:
Khi khai C/O Form AK, doanh nghiệp cần bảo đảm thông tin thống nhất với bộ chứng từ xuất khẩu và đáp ứng quy tắc xuất xứ của Hiệp định thương mại hàng hóa ASEAN - Hàn Quốc (AKFTA). Trong đó, ô 7, ô 8 và ô 9 cần được kiểm tra kỹ vì liên quan trực tiếp đến mô tả hàng hóa, tiêu chí xuất xứ và trị giá FOB.
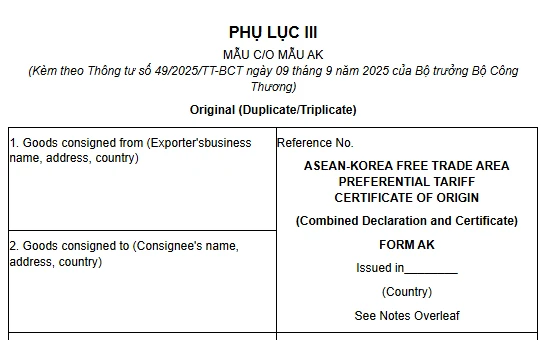
Ô số 1 - Thông tin người xuất khẩu: Ghi tên doanh nghiệp, địa chỉ và quốc gia của người xuất khẩu.
Ô số 2 - Thông tin người nhận hàng: Ghi tên, địa chỉ và quốc gia của người nhận hàng theo chứng từ giao dịch.
Ô số 3 - Phương tiện vận tải và hành trình: Khai ngày khởi hành, tên tàu hoặc phương tiện vận tải và cảng dỡ hàng nếu đã xác định. Thông tin cần phù hợp với chứng từ vận tải.
Ô số 4 - Dành cho cơ quan có thẩm quyền: Cơ quan có thẩm quyền ghi nhận việc chấp nhận hoặc không chấp nhận ưu đãi thuế quan theo AKFTA. Nếu không chấp nhận, cơ quan ghi rõ lý do. Doanh nghiệp không tự điền phần này.
Ô số 5 - Số thứ tự hàng hóa: Đánh số từng mặt hàng, bảo đảm tương ứng với thông tin khai tại các ô tiếp theo.
Ô số 6 - Ký mã hiệu và số hiệu kiện hàng: Ghi ký hiệu trên bao bì, kiện hàng theo thực tế đóng gói và chứng từ liên quan.
Ô số 7 - Số lượng, loại kiện hàng và mô tả hàng hóa: Khai số lượng, loại kiện, tên hàng và mã HS theo yêu cầu của mẫu. Mô tả phải đủ rõ để nhận diện hàng hóa và thống nhất với hóa đơn thương mại, phiếu đóng gói, hồ sơ hải quan. Với lô hàng có nhiều mặt hàng, cần bảo đảm từng mặt hàng được phân biệt rõ để đối chiếu với tiêu chí xuất xứ tương ứng.
Ô số 8 - Tiêu chí xuất xứ: Đây là ô cần đặc biệt chú ý vì thể hiện căn cứ xác định hàng hóa có đáp ứng quy tắc xuất xứ AKFTA hay không. Doanh nghiệp cần xác định tiêu chí phù hợp với từng mặt hàng dựa trên nguồn gốc nguyên liệu, quá trình sản xuất và quy tắc áp dụng, sau đó khai ký hiệu theo bảng hướng dẫn ở mặt sau mẫu C/O.
Khi lựa chọn tiêu chí, cần đối chiếu với hồ sơ chứng minh xuất xứ thực tế. Chẳng hạn, nếu áp dụng tiêu chí hàm lượng giá trị khu vực (RVC), doanh nghiệp cần có dữ liệu tính toán đáp ứng ngưỡng quy định; nếu áp dụng tiêu chí chuyển đổi mã số hàng hóa, cần kiểm tra mã HS của nguyên liệu và thành phẩm theo quy tắc tương ứng. Không lựa chọn tiêu chí chỉ dựa vào nơi xuất khẩu hoặc nơi hoàn thiện sản phẩm.
Ô số 9 - Trọng lượng cả bì hoặc số lượng khác và trị giá FOB: Khai trọng lượng cả bì hoặc số lượng theo đơn vị phù hợp với hàng hóa và chứng từ. Theo mẫu C/O Form AK, trị giá FOB chỉ được ghi khi áp dụng tiêu chí RVC. Doanh nghiệp cần kiểm tra số liệu FOB và dữ liệu chi phí liên quan có căn cứ, thống nhất với hồ sơ tính toán xuất xứ để tránh sai lệch khi cơ quan cấp thẩm tra.
Ô số 10 - Số và ngày hóa đơn thương mại: Ghi số hóa đơn và ngày phát hành tương ứng với lô hàng. Nếu sử dụng hóa đơn bên thứ ba, cần kiểm tra điều kiện áp dụng và khai báo trường hợp đặc biệt tại ô 13 khi phù hợp.
Ô số 11 - Khai báo của nhà xuất khẩu: Nhà xuất khẩu xác nhận thông tin đã khai là chính xác và hàng hóa đáp ứng yêu cầu xuất xứ. Hoàn thiện thông tin quốc gia, địa điểm, ngày khai báo và chữ ký của người có thẩm quyền.
Ô số 12 - Xác nhận của cơ quan cấp C/O: Do cơ quan có thẩm quyền thực hiện sau khi kiểm tra hồ sơ, bao gồm thông tin xác nhận, địa điểm, ngày cấp, chữ ký và con dấu theo quy định.
Ô số 13 - Các trường hợp đặc biệt: Đánh dấu lựa chọn phù hợp nếu lô hàng thuộc một trong các trường hợp sau:
Doanh nghiệp cần có chứng từ phù hợp với trường hợp đã đánh dấu.
Lưu ý: Trước khi nộp hồ sơ, cần ưu tiên kiểm tra kỹ ô 7, ô 8 và ô 9, đặc biệt là sự thống nhất giữa mô tả hàng hóa, mã HS, tiêu chí xuất xứ và dữ liệu tính RVC. Đây là những nội dung dễ phát sinh sai sót và có thể khiến hồ sơ phải sửa đổi hoặc bổ sung.
Các sai sót trong quá trình xin cấp C/O Form AK có thể khiến hồ sơ bị yêu cầu bổ sung, kéo dài thời gian xử lý hoặc làm ảnh hưởng đến khả năng hưởng ưu đãi thuế quan. Doanh nghiệp nên đặc biệt chú ý những lỗi sau:
Để được hưởng ưu đãi thuế quan theo Hiệp định thương mại tự do ASEAN - Hàn Quốc (AKFTA), doanh nghiệp cần đáp ứng quy tắc xuất xứ hàng hóa, chuẩn bị đầy đủ hồ sơ và kê khai C/O form AK chính xác theo quy định. Doanh nghiệp gặp khó khăn trong việc xác định xuất xứ hoặc thực hiện thủ tục xin cấp C/O form AK, InterLOG sẵn sàng đồng hành với dịch vụ hỗ trợ làm C/O chuyên nghiệp, giúp doanh nghiệp rà soát hồ sơ, hạn chế sai sót và tối ưu quy trình thực hiện.